OD en comptabilité : le journal des écritures qui corrigent et régularisent les comptes
 OD en comptabilité : le journal des écritures qui corrigent et régularisent les comptes
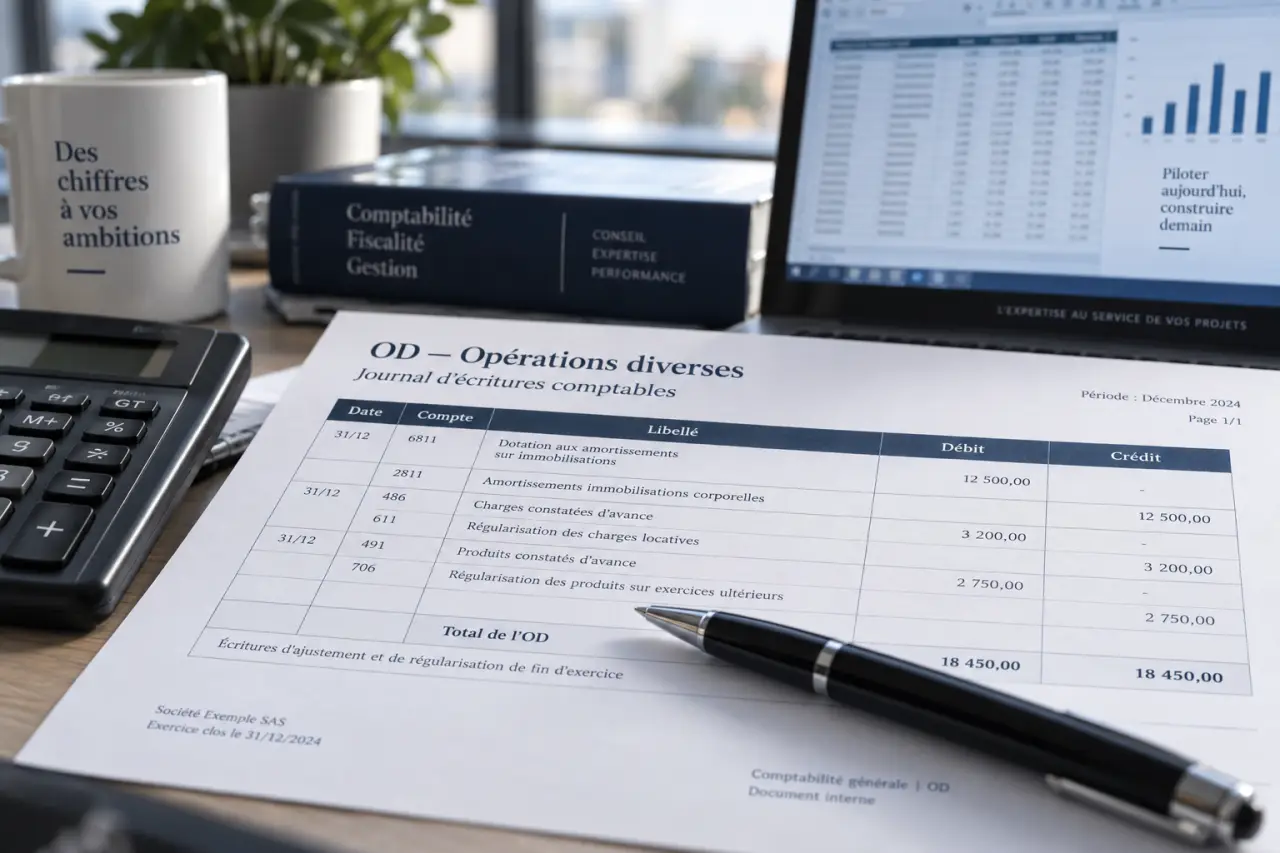
En comptabilité, OD signifie « opérations diverses ». Il s’agit d’écritures qui ne trouvent pas naturellement leur place dans les journaux des achats, des ventes, de banque ou de caisse. Elles servent notamment à enregistrer la paie, ajuster la TVA, constater un amortissement, corriger une imputation ou rattacher une charge au bon exercice. Leur objectif est simple : permettre aux comptes de refléter correctement la situation de l’entreprise, même lorsqu’aucun mouvement de trésorerie n’intervient.
OD comptabilité : définition et rôle du journal des opérations diverses
Une opération diverse est une écriture comptable particulière, enregistrée dans le journal des opérations diverses, souvent appelé journal des OD. Ce journal peut être tenu comme un journal auxiliaire distinct ou intégré à l’organisation du journal général, selon les pratiques de l’entreprise et les possibilités du logiciel comptable.
Quiz : maîtriser les opérations diverses en comptabilité
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Corrections et explications
Le journal des OD accueille les opérations qui ne correspondent pas au flux habituel d’une facture fournisseur, d’une facture client ou d’un relevé bancaire. Il est particulièrement utile lors de la clôture comptable, mais il peut aussi être utilisé tout au long de l’exercice pour les écritures de paie, de TVA ou de correction. La subdivision éventuelle du journal facilite le classement et le contrôle des opérations.
Une écriture comptable, mais dans le bon journal
Une OD n’est pas une catégorie de comptes. C’est une façon de classer une écriture dans le journal approprié. Elle respecte les mêmes règles que toute autre écriture comptable : date, libellé explicite, référence de la pièce justificative, comptes mouvementés, débit, crédit et montant. Le total des débits doit toujours être égal au total des crédits.
Cette distinction est importante. Une écriture d’achat reste une écriture comptable, mais elle est généralement saisie dans le journal des achats. Une régularisation de fin d’exercice est également une écriture comptable, mais sa nature la conduit fréquemment dans le journal des OD. Le choix du journal dépend donc de l’origine et de la finalité de l’opération, pas uniquement des comptes utilisés.
OD, achats, ventes ou banque : choisir le journal adapté
La frontière entre les journaux dépend avant tout de l’origine de l’opération. Un bon classement facilite le contrôle, la recherche d’une pièce et la lecture du grand livre. Il évite aussi de mêler les flux de trésorerie courants aux écritures techniques ou de clôture.
| Journal | Opérations généralement enregistrées | Exemple |
|---|---|---|
| Achats | Factures fournisseurs | Achat de fournitures ou de prestations |
| Ventes | Factures clients | Vente de biens ou de services |
| Banque | Mouvements figurant sur le relevé bancaire | Encaissement, virement, prélèvement |
| Caisse | Entrées et sorties d’espèces | Règlement comptant |
| Opérations diverses | Ajustements, paie, corrections, écritures d’inventaire | Amortissement ou régularisation de charge |
Le compte 512 Banque n’est donc pas automatiquement exclu d’une OD. Toutefois, un mouvement bancaire courant a vocation à être enregistré dans le journal de banque. À l’inverse, une OD de paie, une provision ou un amortissement peut modifier le bilan et le compte de résultat sans affecter immédiatement la trésorerie.
Les opérations diverses les plus courantes
Paie, charges sociales et TVA
Les OD centralisatrices regroupent souvent des écritures répétitives ou issues d’un traitement externe. La paie en est un exemple classique : l’entreprise enregistre la charge de salaires, les sommes dues aux salariés et les charges sociales correspondantes. Les comptes de tiers, notamment ceux de la classe 4, permettent de matérialiser les dettes envers les salariés et les organismes sociaux.
La TVA peut également nécessiter une OD, notamment pour centraliser les comptes de TVA déductible et de TVA collectée au moment de la déclaration. Les comptes 445661 pour la TVA déductible et 44571 pour la TVA collectée sont couramment utilisés dans ce cadre. Le traitement exact dépend toutefois de l’organisation retenue et des opérations à déclarer.
Régularisations, provisions et amortissements
Les OD de régularisation servent à rattacher une charge ou un produit à la bonne période. Elles sont fréquentes à la clôture : une facture reçue après la fin de l’exercice peut concerner une consommation antérieure ; un produit déjà facturé peut relever en partie d’un exercice futur. Ces écritures améliorent la cohérence du compte de résultat et permettent de prendre en compte l’opération dans l’exercice concerné.
Les amortissements et les provisions relèvent également des OD. L’amortissement constate, de manière comptable, la consommation progressive de la valeur d’une immobilisation. Une provision traduit quant à elle un risque ou une charge probable selon les éléments connus. Dans les deux cas, l’écriture peut affecter le résultat sans entraîner de paiement au jour de sa saisie.
La comptabilité ne suit pas uniquement les flux visibles sur un relevé bancaire. Elle enregistre aussi les opérations qui s’étalent dans le temps ou qui doivent être rattachées à une autre période. Une OD peut ainsi relier une facture, une charge, un produit, un actif ou une dette à la période qui lui correspond. Cette logique permet de repérer une charge payée trop tôt, un produit encaissé d’avance ou un équipement dont l’usage se poursuit au-delà de l’exercice.
Corrections d’erreurs et OD réparatrices
Une OD réparatrice corrige une erreur d’imputation, de codification ou une différence de règlement. Il est préférable de conserver une piste claire : plutôt que de supprimer une écriture validée sans trace, on passe une écriture rectificative documentée. Le libellé doit indiquer précisément le motif de la correction et renvoyer à la pièce concernée.
Par exemple, si 500 € de frais de déplacement ont été enregistrés par erreur au compte 606 au lieu du compte 6251, l’OD consiste à débiter le compte 6251 de 500 € et à créditer le compte 606 de 500 €. Le montant total reste inchangé, mais la présentation des charges devient correcte. La référence de l’écriture initiale doit être conservée pour faciliter la vérification.
Enregistrer une OD sans déséquilibrer les comptes
Une OD fiable se prépare avant d’être saisie. La question à se poser n’est pas seulement « quel compte utiliser ? », mais aussi « quel événement économique dois-je traduire, à quelle date et avec quelle justification ? ». Cette démarche réduit le risque d’utiliser un mauvais journal, un mauvais exercice ou un compte inadapté.
- Identifier l’opération : paie, TVA, correction, provision, amortissement ou régularisation.
- Réunir le justificatif : facture, état de paie, calcul d’amortissement, déclaration de TVA, note de correction ou document interne détaillé.
- Déterminer les comptes : un compte de charge, de produit, d’actif, de passif ou de tiers selon la nature de l’opération.
- Définir le sens débit-crédit : chaque mouvement doit avoir sa contrepartie.
- Vérifier l’équilibre : total débit = total crédit, sans exception.
- Rédiger un libellé exploitable : il doit permettre à un tiers de comprendre l’écriture plusieurs mois plus tard.
Un fichier OD destiné à une saisie manuelle ou à un import peut comporter une date, un numéro de pièce, un libellé, le code journal, les numéros de comptes, le sens du mouvement et les montants. Une référence unique facilite les recherches, les rapprochements et la révision des comptes. Le format utilisé doit rester compatible avec le logiciel comptable et avec les contrôles prévus par l’entreprise.
Contrôles à effectuer avant de valider une opération diverse
Le journal des OD peut devenir un espace fourre-tout lorsqu’il n’est pas contrôlé. Or, parce qu’il contient des écritures techniques, il mérite une vigilance particulière. Une erreur sur une OD de régularisation ou d’amortissement peut modifier le résultat, les postes du bilan ou les montants de TVA suivis par l’entreprise.
- Vérifier que l’opération ne relève pas plus logiquement d’un journal d’achats, de ventes ou de banque.
- Contrôler la présence d’une pièce justificative ou d’un calcul détaillé.
- Comparer la date de l’écriture avec la période réellement concernée.
- Relire le libellé et la référence pour garantir la traçabilité.
- Contrôler l’égalité stricte entre les débits et les crédits.
- Prévoir une contrepassation ou une extourne lorsque l’écriture est temporaire et doit être annulée sur l’exercice suivant.
Un logiciel comptable peut automatiser la création ou l’import de certaines OD, notamment pour la paie et les écritures répétitives. Il ne remplace pas le contrôle de fond : le paramétrage des comptes, la qualité des justificatifs et le choix de la période restent déterminants. Pour les écritures inhabituelles, de clôture ou à fort impact, l’examen d’un professionnel de la comptabilité sécurise la décision.