Comptabilité CSE : séparez les budgets et adaptez vos obligations à la taille du comité
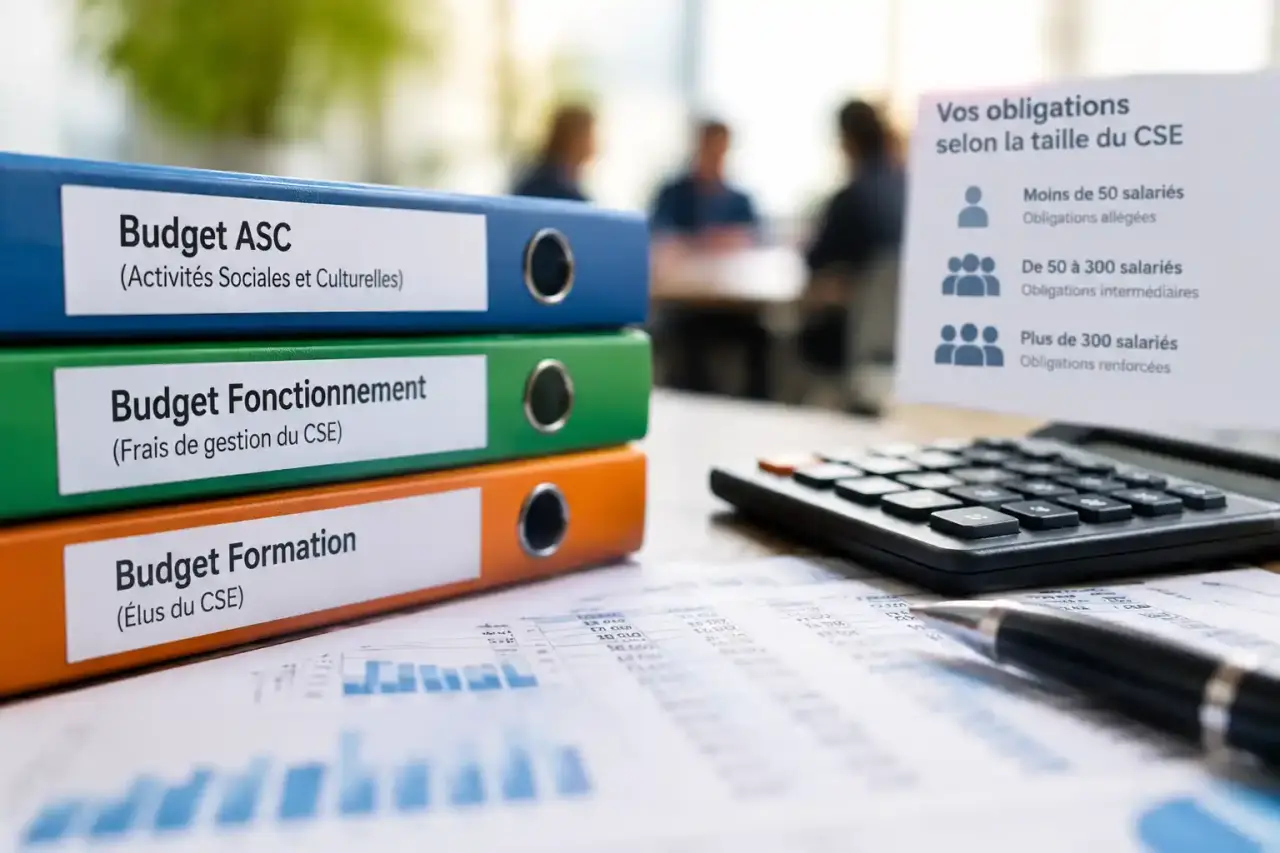
La comptabilité CSE ne se limite pas au suivi du compte bancaire. Elle retrace les opérations, justifie l’utilisation des fonds et permet aux élus d’approuver des comptes compréhensibles. Les obligations varient selon les ressources, le patrimoine et l’effectif du comité. Tous les CSE doivent toutefois organiser une gestion rigoureuse, en distinguant notamment le budget de fonctionnement et celui des activités sociales et culturelles (ASC).
Les bases à respecter, quelle que soit la taille du CSE
Le CSE reste responsable de sa gestion financière. Sa comptabilité doit présenter une image fidèle de ses recettes, de ses dépenses, de ses actifs et de ses dettes. Le trésorier assure généralement le suivi courant, mais la responsabilité de la bonne gestion revient collectivement aux élus qui prennent les décisions et approuvent les comptes.
Quelle que soit la taille du comité, il faut :
- enregistrer les opérations dans l’ordre chronologique ;
- conserver les factures, relevés bancaires, contrats, notes de frais et autres pièces justificatives ;
- réaliser un inventaire annuel des actifs et des passifs ;
- produire les documents comptables correspondant au régime applicable ;
- présenter les comptes aux membres du CSE dans un délai leur permettant de les examiner.
Les pièces comptables doivent être conservées pendant dix ans. Cette durée permet de répondre à un contrôle, de traiter un litige ou de faciliter la prise de fonction d’une nouvelle équipe. Un classement par exercice, fournisseur, nature de dépense et budget concerné simplifie la clôture des comptes.
La séparation des deux budgets n’est pas négociable
Le budget de fonctionnement finance les moyens nécessaires aux missions économiques et professionnelles du CSE : formation des élus, documentation, frais d’expertise, outils de gestion ou communication institutionnelle. Le budget des ASC finance les prestations et activités destinées aux salariés et à leurs familles, comme la billetterie, les cadeaux, les aides, les loisirs ou les événements.
Une dépense doit être affectée selon son objet réel, et non selon le budget qui dispose encore de trésorerie. Le mélange des deux enveloppes brouille les comptes et rend les arbitrages difficiles à justifier. Même avec un simple tableur, le CSE peut prévoir deux colonnes, deux journaux ou deux axes analytiques distincts. Cette séparation doit apparaître dès l’enregistrement de l’opération.
Identifier le régime de comptabilité CSE applicable
Le niveau d’exigence dépend principalement des ressources annuelles du comité et, pour les structures les plus importantes, de leur bilan et de l’effectif employé par le CSE. Le seuil de référence des petits CSE est fixé à 153 000 euros de ressources annuelles. Pour déterminer le régime applicable, les financements de fonctionnement, les moyens consacrés aux ASC et les ressources annexes doivent être distingués avec méthode.
| Catégorie de CSE | Critères | Organisation comptable attendue | Intervenants |
|---|---|---|---|
| Petit CSE | Ressources annuelles inférieures à 153 000 € | Comptabilité de trésorerie et état annuel simplifié des recettes et des dépenses | Tenue possible en interne avec des justificatifs complets |
| CSE de taille moyenne | Au moins 153 000 € de ressources, sans relever du régime des grands CSE | Comptabilité simplifiée, comptes annuels et rapports requis | Présentation des comptes par un expert-comptable |
| Grand CSE | Dépassement de 2 critères sur 3 : 50 salariés employés par le CSE, 1,55 million € de total bilan, 3,1 millions € de ressources | Comptabilité d’engagement complète | Expert-comptable, commissaire aux comptes et commission des marchés |
La comptabilité de trésorerie enregistre les encaissements et les décaissements lorsqu’ils interviennent. La comptabilité d’engagement prend aussi en compte les créances et les dettes, même lorsque l’argent n’a pas encore été encaissé ou payé. Cette différence explique la place croissante du bilan et du compte de résultat lorsque le CSE atteint une taille plus importante.
Préparer les comptes annuels et leur approbation
À la clôture de l’exercice, le CSE doit passer du suivi quotidien à une vision globale de sa situation financière. Pour les structures concernées, les comptes annuels comprennent un bilan, un compte de résultat et une annexe. Le bilan présente le patrimoine du comité. Le compte de résultat retrace les produits et les charges de l’exercice. L’annexe précise les méthodes utilisées et les informations nécessaires à la compréhension des chiffres.
Les rapports qui donnent du sens aux chiffres
Les CSE de taille moyenne et les grands CSE doivent également établir un rapport annuel d’activité et de gestion. Ce document présente les choix réalisés, les activités proposées et l’utilisation des ressources. Il permet de rapprocher les données comptables de la gestion réelle du comité. Un rapport sur les conventions conclues entre le CSE et l’un de ses membres doit aussi être prévu lorsqu’il existe de telles conventions. Il rend les relations financières plus lisibles et aide à prévenir les conflits d’intérêts.
Les comptes et les rapports doivent être transmis aux membres du CSE au moins trois jours avant la réunion consacrée à leur approbation. L’approbation doit intervenir dans les six mois suivant la clôture de l’exercice. Le procès-verbal de la réunion doit mentionner la présentation des documents, les échanges, le vote et les éventuelles réserves formulées par les élus.
Mettre en place un contrôle interne utile au trésorier
Un suivi fiable ne dépend pas d’un outil sophistiqué, mais de règles appliquées de façon régulière. Chaque paiement doit pouvoir être relié à une décision, une facture, un budget et une preuve de règlement. Un rapprochement bancaire mensuel permet de vérifier que le livre de comptes correspond aux relevés de la banque. Il aide aussi à repérer un oubli, un double paiement ou un remboursement non enregistré.
Le renouvellement du CSE offre l’occasion de fiabiliser la gestion. Une simple boîte d’archives ne suffit pas pour transmettre correctement les dossiers au nouveau trésorier. Préparez une passation structurée avec la liste des accès bancaires, l’état des engagements en cours, les fournisseurs habituels, les avances à régulariser, l’inventaire des stocks de billetterie et le calendrier des échéances. Cette synthèse évite qu’un nouveau mandat commence avec des dépenses non identifiées ou des droits d’accès perdus.
- faire valider les dépenses importantes selon une règle définie en réunion ;
- éviter qu’une seule personne commande, paie et contrôle la même opération ;
- suivre les avances, les remboursements et les chèques non encaissés ;
- archiver séparément les documents de fonctionnement et ceux des ASC ;
- actualiser un tableau de bord des budgets disponibles avant chaque décision.
Ces contrôles créent une piste claire pour chaque opération. Ils facilitent aussi la vérification des comptes par les autres élus, notamment lorsque le trésorier est absent ou lorsqu’une nouvelle équipe prend le relais.
Expert-comptable, commissaire aux comptes : choisir le bon niveau d’accompagnement
L’expert-comptable aide le CSE à fiabiliser son organisation et à présenter les comptes annuels lorsque la réglementation l’impose. Son intervention est particulièrement utile lorsque les élus ne disposent pas de compétences comptables, que les activités se multiplient ou que le comité approche d’un seuil. Il ne prend pas la place des élus. Il sécurise leur travail et traduit la gestion du comité dans des états financiers cohérents.
Pour les grands CSE, le commissaire aux comptes intervient dans une logique différente. Il certifie les comptes et peut exercer un pouvoir d’alerte. Sa mission apporte un contrôle indépendant sur la régularité et la sincérité des comptes. Ces CSE doivent également mettre en place une commission des marchés pour encadrer le choix des fournisseurs concernant les contrats importants.
Les règles de comptabilité CSE s’inscrivent dans le cadre du Code du travail, du Code de commerce et des règlements de l’Autorité des normes comptables. Une formation du trésorier, un logiciel adapté ou l’appui d’un professionnel peuvent structurer la gestion lorsque le volume d’opérations augmente. Le bon choix dépend du régime applicable, de la complexité des activités et de la capacité de l’équipe à assurer une tenue régulière, une approbation claire et une transmission complète des documents.