La comptabilité pour les nuls : comprendre les comptes avant de choisir son livre
Un livre de comptabilité pour débutants doit aider à comprendre une facture, à lire un bilan et à saisir pourquoi une entreprise rentable peut manquer d’argent. La Comptabilité pour les Nuls propose une première approche accessible. Avant de l’acheter, vérifiez toutefois la référence : un ouvrage général et une version organisée en 50 notions clés ne répondent pas forcément au même besoin.
Quel ouvrage choisir selon votre objectif ?
La collection « Pour les Nuls » propose une introduction à une matière souvent perçue comme technique. L’objectif est de comprendre les mécanismes comptables, l’enregistrement des opérations courantes et la préparation des comptes annuels, plutôt que de mémoriser une liste de termes.
Deux références méritent votre attention. La fiche de la Fnac présente La Comptabilité pour les Nuls, de Laurence Le Gallo. La Librairie Ravy référence aussi La Comptabilité pour les Nuls en 50 notions clés, de Laurence Thibault, chez First. Comparez les informations bibliographiques au lieu de vous fier uniquement à la couverture.
| Votre besoin | Ce qu’il faut privilégier | Le point à vérifier |
|---|---|---|
| Découvrir la matière sans connaissances préalables | Une progression claire et des exemples | La lisibilité d’un extrait |
| Retrouver rapidement une définition | Une organisation par notions clés | Le sommaire et l’index |
| Gérer les opérations d’une activité | Des cas de factures, de règlements et de TVA | L’adéquation avec votre régime comptable et fiscal |
| Réviser un cours | Des explications structurées et des applications | La correspondance avec votre programme |
Entrepreneur, salarié administratif ou étudiant, chacun peut y trouver des repères, sans pour autant obtenir des réponses à toutes ses obligations. Un dirigeant cherchera surtout à mieux dialoguer avec son expert-comptable. Un étudiant aura aussi besoin d’exercices adaptés à son cursus.
Les notions à comprendre avant de passer à la saisie
La comptabilité codifie et conserve les opérations d’une organisation. Elle transforme les factures, les relevés bancaires et les bulletins de paie en informations utiles à la gestion. Pour comprendre ce processus, quelques distinctions sont indispensables.
Charges, produits et immobilisations : trois rôles différents
Une charge correspond notamment à une consommation liée à l’activité, comme un loyer. Un produit traduit une vente ou une prestation réalisée. Une immobilisation est un élément destiné à servir durablement l’activité, par exemple une machine. Son acquisition ne se comptabilise pas comme une dépense courante. Son utilisation peut donner lieu à un amortissement réparti dans le temps.
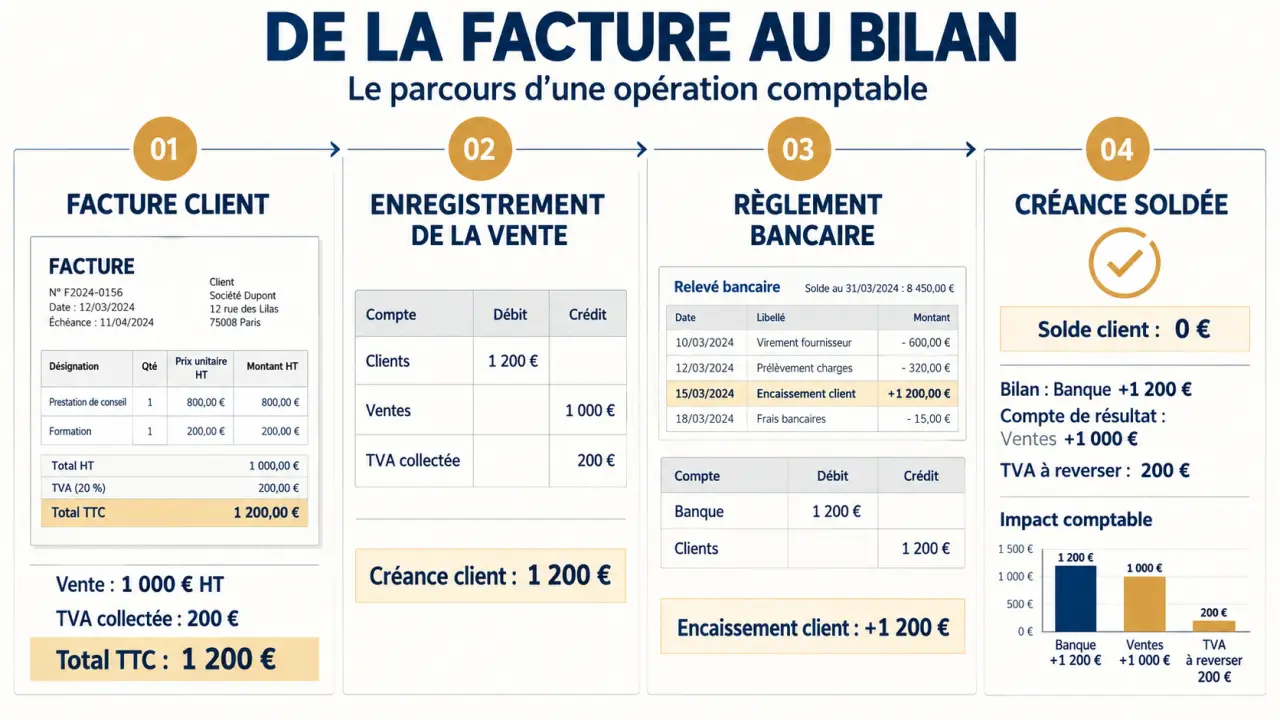
Cette distinction évite de confondre une sortie d’argent avec une charge de l’exercice. Une vente peut aussi être comptabilisée avant son encaissement : l’entreprise détient alors une créance sur son client. Le résultat et le solde bancaire ne mesurent pas la même chose.
Bilan, compte de résultat et balance : ne pas les intervertir
Le bilan présente le patrimoine à une date donnée : ce que l’entreprise possède et les ressources qui le financent. Le compte de résultat rapproche les produits et les charges d’une période pour faire apparaître un bénéfice ou une perte. Les comptes annuels comprennent généralement ces documents et une annexe, avec des adaptations ou des dispenses selon les situations.
La balance récapitule les mouvements et les soldes des comptes. Cet outil de contrôle et de préparation sert notamment à établir les états financiers et les déclarations fiscales. Elle ne remplace pas le bilan. Son équilibre ne garantit pas, à lui seul, l’absence d’erreurs.
Passer d’une facture à une information utile
Pour apprendre, suivez le parcours d’une opération réelle. Une facture client permet d’identifier la vente, le montant dû et, lorsque l’opération y est soumise, la TVA. Le règlement bancaire intervient ensuite pour solder la créance. Il ne faut pas enregistrer ce paiement comme une nouvelle vente.
Une méthode simple pour organiser les opérations courantes
- Rassembler les justificatifs : factures d’achat et de vente, relevés bancaires, pièces de paie et autres documents utiles.
- Classer les pièces : adopter une organisation stable pour retrouver chaque document.
- Identifier l’opération : achat, vente, règlement, acquisition durable ou autre mouvement.
- Enregistrer l’écriture : utiliser les comptes appropriés et respecter l’égalité entre débits et crédits.
- Contrôler le suivi : rapprocher les écritures des justificatifs et des mouvements bancaires.
En comptabilité en partie double, débit et crédit désignent les deux côtés d’une écriture, pas simplement une sortie et une entrée d’argent. Leur effet dépend du compte utilisé. Pour évaluer un manuel, vérifiez s’il explique ce mécanisme à partir d’un cas suivi ou s’il suppose que vous le connaissez déjà.
TVA et échéances : surveiller les décalages
La TVA collectée concerne les ventes soumises à cette taxe. La TVA déductible porte sur les achats ouvrant droit à déduction, sous certaines conditions. La déclaration rapproche ces éléments selon les règles applicables. Les échéances et l’exigibilité varient selon le régime et les opérations : une explication générale ne suffit pas à déterminer votre calendrier.
La vente, son encaissement et la TVA ne se déclenchent pas nécessairement au même moment. Pour chaque opération importante, notez séparément la date de facture, l’échéance de paiement et le moment où la taxe devient exigible. Cette chronologie aide à repérer les besoins de financement qu’un simple total de ventes ne montre pas.
Utiliser ses comptes pour décider, pas seulement déclarer
La comptabilité est utile lorsqu’elle aide à agir. Le détail des créances échues permet de préparer les relances clients. L’échéancier des factures fournisseurs aide à prévoir les sorties d’argent. Ces informations rendent les prévisions de trésorerie plus fiables qu’un simple relevé ponctuel du compte bancaire.
Le suivi des consommations sert aussi à calculer le coût des produits ou des prestations. Une activité peut générer du chiffre d’affaires sans dégager une marge suffisante. Repérer les achats consommés, le temps mobilisé et les autres coûts pertinents aide à analyser les prix pratiqués.
Ces informations intéressent plusieurs interlocuteurs : le dirigeant, qui pilote l’activité, le banquier, qui apprécie la situation financière, ou l’investisseur, qui cherche à comprendre l’entreprise. Un livre introductif doit vous aider à relier chaque document à une question concrète et à interpréter les tableaux obtenus.
Vérifier l’auteur, l’édition et l’offre avant d’acheter
Laurence Le Gallo est présentée comme professeure agrégée de gestion comptable et financière. Elle a passé dix années en cabinet comptable et en entreprise, puis enseigné en IUT de gestion et en école de commerce. Ce parcours professionnel et pédagogique donne un repère utile pour évaluer un ouvrage d’initiation.
Vous pouvez comparer les fiches de librairies indépendantes, comme la Librairie Ravy, et celles de distributeurs tels que la Fnac ou Cultura. La catégorie Cultura recense 16 offres. Ce chiffre ne signifie pas qu’il existe 16 éditions différentes ni que tous les livres sont immédiatement disponibles.
- Vérifiez le titre exact, l’auteur, l’éditeur et l’ISBN.
- Comparez la date d’édition, le format et l’état du livre.
- Consultez le sommaire et, si possible, un extrait.
- Contrôlez le prix total et la disponibilité au moment de commander.
Pour comprendre les mécanismes, la clarté des explications compte beaucoup. Pour appliquer des règles fiscales ou établir vos propres comptes, vérifiez aussi l’actualité de l’édition. Choisissez ce livre comme support d’apprentissage et sollicitez un professionnel si votre situation ou vos obligations le nécessitent.