Amortir un logiciel sans fausser les comptes : durée, date de départ et méthode
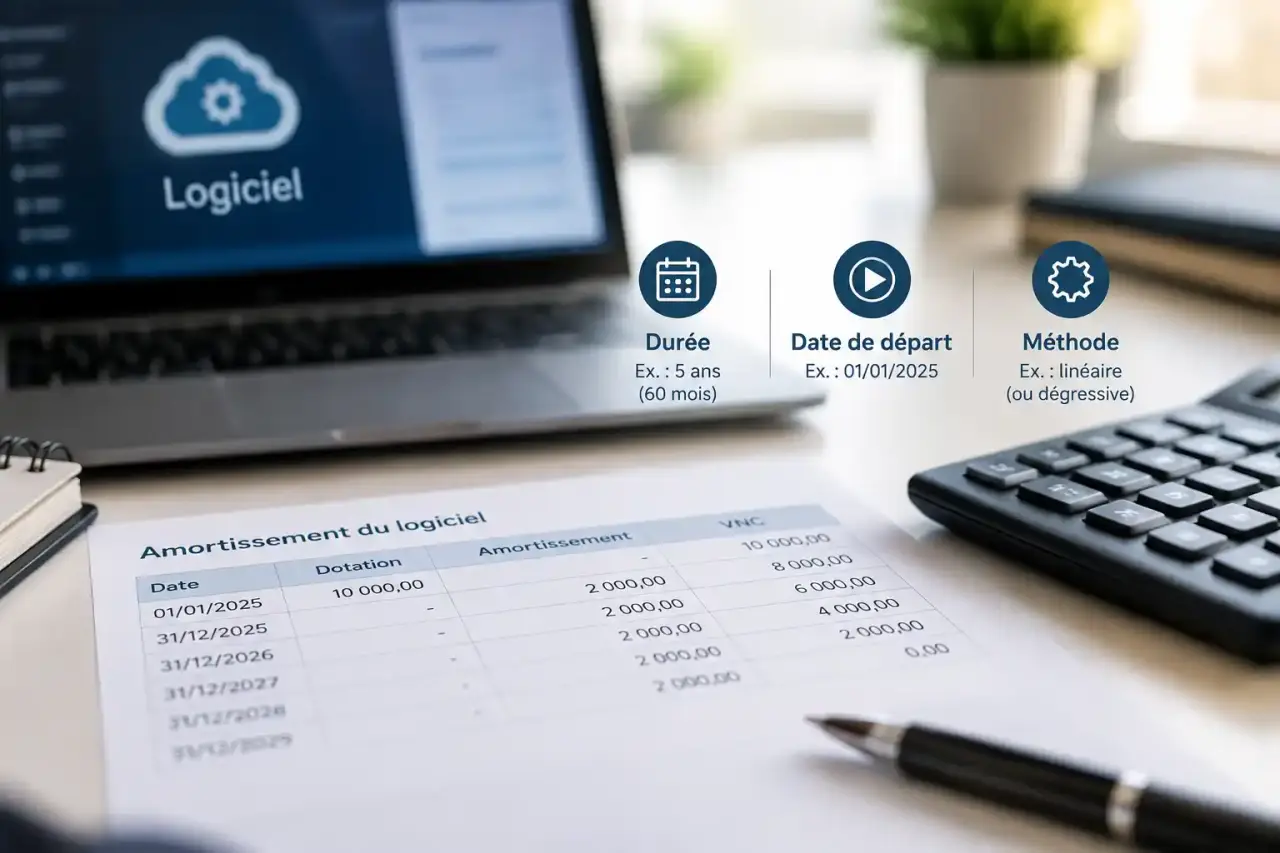
Pour amortir un logiciel correctement, il faut d’abord déterminer s’il s’agit d’une immobilisation incorporelle, d’un abonnement ou d’une charge. La durée retenue doit ensuite refléter son usage réel. Le mode linéaire reste le point de départ le plus courant, mais la date d’acquisition ou d’achèvement, le type de licence, l’obsolescence et le traitement fiscal peuvent modifier le plan. La décision se prépare dès l’achat ou dès la fin du développement.
Commencer par qualifier la dépense : charge, abonnement ou immobilisation
Un logiciel n’est pas automatiquement une immobilisation. Il faut distinguer un actif durable, contrôlé par l’entreprise et utilisé sur plusieurs exercices, d’une prestation consommée au fil du temps. Cette qualification détermine la comptabilisation, le plan d’amortissement et le suivi de la valeur nette comptable.
Licence acquise et logiciel développé : le compte 205
Une licence acquise, un logiciel acheté ou des droits similaires destinés à servir durablement l’activité sont en principe inscrits au compte 205. Ce compte regroupe notamment les concessions, brevets, licences, marques, procédés, logiciels, droits et valeurs similaires. Le coût est ensuite réparti sur la durée d’utilisation prévue.
Pour un logiciel créé en interne, les dépenses engagées pendant la phase de développement peuvent, sous conditions, être activées. La maintenance, les correctifs courants et le support doivent toutefois être distingués des coûts liés à la création de l’actif. Tant que le développement n’est pas terminé, le projet peut être suivi au compte 232, parmi les immobilisations incorporelles en cours. Il ne fait pas encore l’objet d’un amortissement. Cette séparation évite de commencer à amortir un outil qui n’est ni finalisé ni exploitable.
Abonnement SaaS, maintenance et petit équipement logiciel
Un abonnement SaaS donne généralement accès à un service pendant une période définie, sans transfert d’un actif durable à l’entreprise. Il relève donc habituellement des charges au rythme de la prestation. Une redevance de maintenance, d’hébergement ou d’assistance ne se confond pas non plus avec le prix d’une licence perpétuelle.
La tolérance administrative permet par ailleurs de comptabiliser directement en charges un logiciel d’une valeur inférieure à 500 € HT, à condition d’appliquer cette règle de manière cohérente. Il est utile de formaliser cette politique pour éviter de traiter différemment des dépenses comparables d’un exercice à l’autre.
| Situation | Traitement à envisager | Point de vigilance |
|---|---|---|
| Licence durable acquise | Immobilisation au compte 205 | Justifier la durée d’utilisation |
| Logiciel interne en développement | Immobilisation incorporelle en cours au compte 232 | Pas d’amortissement avant achèvement |
| Abonnement SaaS ou maintenance | Charge au fil de la prestation | Vérifier l’absence de droit durable contrôlé |
| Logiciel de moins de 500 € HT | Charge possible | Appliquer la tolérance de façon homogène |
Choisir une durée d’amortissement alignée sur la vie réelle du logiciel
La durée d’amortissement d’un logiciel dépend avant tout de sa durée d’utilisation prévue, et non d’une règle automatique liée à sa catégorie. L’entreprise doit tenir compte du cycle de vie du produit, des mises à jour nécessaires, du risque de remplacement, de l’évolution des besoins métiers et de la durée contractuelle éventuelle.
| Type de logiciel | Durée indicative observée | Date de départ |
|---|---|---|
| Logiciel à usage interne courant | 1 à 3 ans | Date d’acquisition pour un logiciel acquis |
| Logiciel à usage commercial | 2 à 5 ans | Date d’acquisition ou d’achèvement selon le cas |
| Logiciel métier durable et spécifique | 5 à 10 ans selon justification | Lorsque l’actif est utilisable |
| Logiciel créé en interne | Jusqu’à 5 ans en principe, sauf justification exceptionnelle | Date d’achèvement |
Une durée d’un an peut être défendable lorsque l’obsolescence est très rapide. À l’inverse, un progiciel métier fortement paramétré, intégré à des processus stables et maintenu dans la durée peut justifier une période plus longue. La durée choisie doit être documentée : utilisateurs concernés, date prévisionnelle de migration, dépendances techniques, feuille de route informatique et durée du contrat.
Un logiciel peut présenter dès son déploiement des signes de remplacement à moyen terme. Une interface vieillissante, une version d’éditeur bientôt arrêtée ou une architecture difficile à faire évoluer réduisent son horizon utile, même si la licence n’est pas totalement amortie. Les équipes informatiques et métiers doivent donc être consultées avant la clôture. Cette vérification rapproche le plan d’amortissement du cycle de vie réel de l’outil.
Calculer le plan et fixer la bonne date de départ
Le linéaire, méthode de référence
L’amortissement linéaire répartit régulièrement la base amortissable sur la durée retenue. Un logiciel acquis 12 000 € et amorti sur trois ans génère une dotation annuelle de 4 000 €, soit un taux de 33 % par an. Sur deux ans, le taux atteint 50 % par an. Si l’acquisition intervient en cours d’exercice, le calcul tient compte du prorata temporis applicable à la période concernée.
Pour un logiciel acquis, l’amortissement commence à la date d’acquisition. Pour un logiciel créé, il commence à la date d’achèvement. Cette date doit être rapprochée de la documentation du projet : recette terminée, mise à disposition des utilisateurs, procès-verbal interne ou validation de la livraison. Ces éléments créent une piste d’audit claire et facilitent le contrôle du plan.
Comptable et fiscal : documenter les écarts
Le Plan comptable général impose de traduire la consommation des avantages économiques attendus. La fiscalité peut suivre une logique différente. Lorsque la durée comptable retenue diffère de la durée admise fiscalement, l’écart peut nécessiter un amortissement dérogatoire.
L’ancien amortissement exceptionnel sur 12 mois pour les logiciels acquis n’est plus applicable depuis les exercices ouverts à compter du 1er janvier 2017. Cette règle ne doit donc pas être utilisée comme solution automatique pour accélérer la déduction.
Le mode dégressif peut être envisagé pour un logiciel dont la perte de valeur est particulièrement rapide, mais il ne s’impose pas par principe. Le choix doit rester cohérent avec le rythme de consommation des avantages attendus et avec les règles fiscales applicables. En cas d’incertitude, une validation par l’expert-comptable permet de sécuriser la position retenue.
Passer les écritures et suivre un actif devenu obsolète
À l’acquisition, le coût immobilisé est enregistré au compte 205. À chaque clôture, la dotation aux amortissements est comptabilisée en charge, avec une contrepartie dans le compte d’amortissement du logiciel. Le plan doit faire apparaître le coût d’origine, la durée, le taux, les dotations cumulées et la valeur nette comptable.
Un logiciel totalement amorti peut continuer à être exploité. Il reste alors inscrit à l’actif avec une valeur nette nulle tant qu’il est utilisé et identifiable. Lorsqu’il est abandonné, remplacé ou devenu inutilisable, une mise au rebut ou une sortie d’immobilisation doit être analysée. Si sa valeur se dégrade avant la fin du plan, la dotation annuelle peut ne plus suffire. Une dépréciation ou une révision de la durée doit alors être étudiée.
- Vérifier chaque année la cohérence entre le plan, les licences actives et le parc applicatif.
- Isoler les coûts de maintenance, de formation, d’intégration et de migration selon leur nature.
- Tracer les cessions, abandons et remplacements pour éviter de conserver des actifs sans usage.
- Rapprocher les écritures d’amortissement du grand livre avant la clôture.
Ce qu’un logiciel de gestion des immobilisations doit automatiser
Dès que l’entreprise possède plusieurs logiciels, équipements ou projets en cours, un tableur devient fragile. Les dates de départ peuvent être oubliées, les proratas mal calculés, les sorties non enregistrées et les données comptables ne plus correspondre à l’inventaire. Un logiciel de gestion des immobilisations et amortissements centralise les fiches d’actifs et fiabilise le cycle complet.
Les fonctions utiles comprennent le calcul automatique des dotations, la génération des plans et des prévisions, le paramétrage des familles d’immobilisations, le suivi des fournisseurs et le transfert des écritures vers les journaux comptables. L’outil doit aussi gérer les cessions, les mises au rebut, les plus-values ou moins-values, ainsi que l’historique des modifications de durée.
Avant de choisir une solution, vérifiez sa capacité à gérer les immobilisations incorporelles en cours, les différentes dates d’achèvement et les scénarios de sortie. Un bon outil ne décide pas de la durée à la place de l’entreprise. Il rend la décision visible, applique le plan validé et conserve les éléments nécessaires pour expliquer chaque montant.