Investissement immobilier : rendement élevé ou risque maîtrisé, quel arbitrage choisir ?
Une stratégie d’investissement immobilier ne se choisit pas sur un rendement affiché. Elle doit relier un objectif précis, comme préparer la retraite, créer des revenus complémentaires, valoriser un capital ou alléger une fiscalité, à votre budget, votre horizon de détention et au temps disponible pour la gestion. Le bon projet est celui dont les revenus, les risques et les contraintes restent supportables dans la durée.
Partir de votre objectif avant de choisir un support
La même somme ne sera pas investie de la même façon par un salarié qui souhaite sécuriser son patrimoine, un foyer qui recherche un complément de revenus ou un investisseur expérimenté prêt à rénover et à gérer plusieurs locataires. Une stratégie d’investissement immobilier cohérente commence par une hiérarchie claire : sécurité du capital, flux de trésorerie, optimisation fiscale ou recherche de rendement.
Simulateur de Rentabilité Immobilière
Données d'acquisition
Revenus et Charges
Crédit et Fiscalité
Résultats
Formules :
- Rentabilité brute = (Loyer mensuel × 12) / Prix d'achat × 100
- Rentabilité nette = (Revenus locatifs annuels - Charges annuelles) / Coût total d'acquisition × 100
- Cash-flow = Loyer - (Charges + Taxe/12 + Impôts/12 + Mensualité crédit)
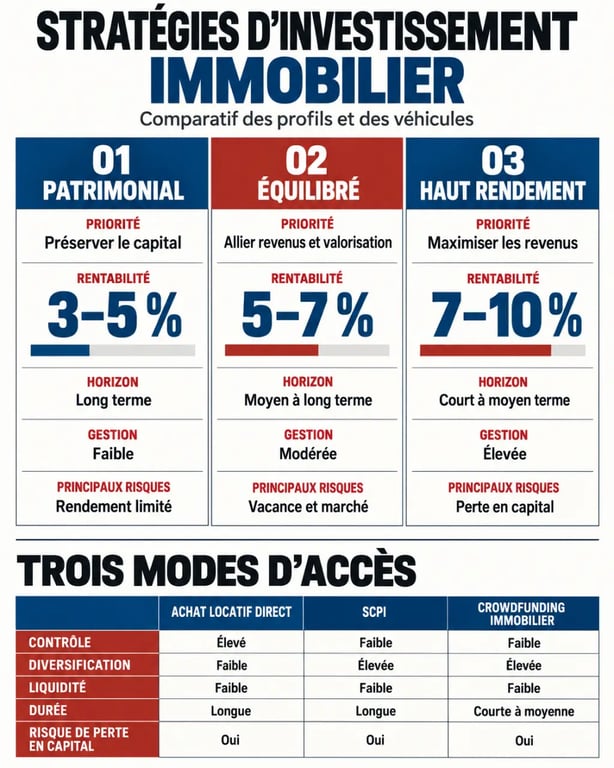
| Profil de stratégie | Priorité | Rentabilité généralement visée | Contraintes et risques |
|---|---|---|---|
| Patrimoniale | Valorisation à long terme et emplacement solide | Entre 3 % et 5 % | Prix d’achat élevé, rendement courant plus faible |
| Équilibrée | Compromis entre revenus, valorisation et sérénité | Entre 5 % et 7 % | Analyse locale indispensable, gestion modérée |
| Haut rendement | Cash-flow et revenus immédiats | Entre 7 % et 10 % | Vacance, travaux et gestion souvent plus intenses |
La stratégie patrimoniale privilégie la qualité durable
Un investissement patrimonial vise généralement un logement bien situé, dans un quartier établi d’une grande agglomération ou dans une ville où la demande locative est profonde. L’objectif est de conserver le bien longtemps, souvent au moins 10 ans, pour laisser du temps à une éventuelle valorisation. Un studio, un T2 fonctionnel ou un bien familial dans un secteur recherché peut répondre à cette logique, même si le rendement brut reste modeste. À Paris, la rentabilité moyenne mentionnée était proche de 3 % en 2019. Ce niveau illustre l’arbitrage entre revenu immédiat et rareté de l’emplacement.
L’équilibre et le rendement demandent une implication différente
Une stratégie équilibrée cherche une demande locative active sans payer le prix maximal d’un hypercentre. Les villes moyennes dynamiques, certains pôles étudiants ou les périphéries bien connectées peuvent offrir ce compromis. À Rennes ou Strasbourg, des rentabilités comprises entre 5 % et 7 % sont évoquées.
La recherche de haut rendement conduit plus volontiers vers la colocation, l’immeuble de rapport, un logement à rénover ou la location meublée. Le rendement supérieur rémunère alors un risque locatif plus élevé, une exploitation plus technique et un suivi plus régulier. Cette approche peut générer un cash-flow intéressant, mais elle laisse moins de place à l’improvisation.
Choisir le bien en analysant d’abord la demande locale
Un bon emplacement ne se résume pas au nom d’une ville. Il faut vérifier qui louera le logement, à quel rythme, pour quelle durée et avec quelles alternatives à proximité. La présence d’un bassin d’emploi, de transports, d’écoles, de commerces et de services compte autant que le prix au mètre carré. Un bien attractif pour un locataire solvable limite davantage la vacance qu’un logement acheté uniquement parce qu’il paraît bon marché.
Adapter le type de logement au locataire visé
Le studio et le T1 répondent souvent à une demande étudiante ou à celle de jeunes actifs, mais ils impliquent une rotation plus fréquente. Un T2 s’adresse à un public plus large et peut procurer une occupation plus stable. Les T4 et T5 peuvent convenir à la colocation ou aux familles, avec des règles de gestion différentes.
La location nue, la location meublée sous le régime LMNP, la colocation et la location saisonnière ne produisent ni les mêmes loyers, ni les mêmes charges, ni la même disponibilité attendue du bailleur. Le choix dépend donc du public ciblé, du niveau de gestion souhaité et de la cohérence du logement avec le marché local.
Le choix d’un bien déclenche un effet domino souvent sous-estimé. Une surface mal agencée impose parfois un ameublement plus coûteux, attire un locataire de passage, augmente les remises en état, puis fragilise le cash-flow. À l’inverse, un plan lisible, des rangements, une ventilation saine et une implantation adaptée aux usages quotidiens réduisent les difficultés de location. L’analyse doit porter sur la louabilité concrète du logement, pas seulement sur son prix ou son rendement théorique.
Comparer immobilier direct, SCPI et crowdfunding sans mélanger les horizons
L’achat locatif direct permet de choisir le bien, de financer à crédit et de piloter les travaux, le loyer et la revente. Il offre un contrôle important, mais concentre le risque sur un logement et exige du temps. Une gestion locative professionnelle peut alléger cette charge, contre des frais qui doivent être intégrés à la rentabilité nette.
Les risques et performances du crowdfunding immobilier : L’AMF analyse les performances du financement participatif immobilier et alerte sur les retards, procédures collectives et pertes constatés.
Les SCPI pour déléguer et diversifier
Les SCPI de rendement donnent accès à la pierre-papier : l’investisseur détient des parts d’un patrimoine immobilier géré par une société spécialisée. La diversification, la mutualisation des locataires et l’absence de gestion quotidienne sont leurs principaux atouts. Le taux de distribution moyen des SCPI était de 4,52 % en 2023, certaines SCPI ayant distribué plus de 7 %.
Ces performances ne sont pas garanties et la valeur des parts peut évoluer. Les SCPI sont généralement envisagées sur 10 ans ou plus, notamment parce que leur liquidité peut être moins immédiate que celle d’une épargne disponible. Elles conviennent donc davantage à un horizon long qu’à un besoin de trésorerie à court terme.
Le crowdfunding répond à une logique de durée courte
Le crowdfunding immobilier finance des opérations portées par des professionnels, souvent sur 12 à 36 mois, avec un seuil d’accès autour de 1 000 €. Les rendements annoncés se situent entre 7 % et 10 %, mais ils rémunèrent un risque de projet, de retard ou de perte en capital. Les gains relèvent généralement de la Flat Tax de 30 %.
Cette solution peut diversifier une allocation, mais elle ne remplace pas une épargne de précaution. Le capital nécessaire à court terme ne doit pas y être engagé. La durée annoncée ne supprime pas le risque d’immobilisation supplémentaire en cas de retard du projet.
Calculer la rentabilité nette et le cash-flow avant toute offre
La rentabilité brute se calcule simplement : loyer annuel divisé par le prix d’acquisition, multiplié par 100. Elle sert à comparer rapidement des annonces, mais elle ne décrit pas le revenu réel. Pour obtenir une rentabilité nette, déduisez les charges non récupérables, la taxe foncière, l’assurance, les frais de gestion, l’entretien et une provision pour vacance. La rentabilité nette nette ajoute la fiscalité, les frais d’acquisition, les travaux et le coût du financement.
Le cash-flow mensuel correspond aux loyers réellement encaissés moins les échéances de crédit, les charges, les impôts et les dépenses imprévues. Un bien peut afficher un rendement brut séduisant tout en demandant un effort d’épargne chaque mois. Intégrez les frais de notaire, l’assurance emprunteur, les frais de dossier, le mobilier éventuel et le budget de remise aux normes.
L’effet de levier du crédit est utile seulement si votre reste à vivre et votre capacité d’emprunt demeurent solides en cas de hausse des charges ou de période sans locataire. Le calcul doit donc être réalisé à partir de revenus réellement encaissés, et non d’un loyer théorique optimiste. Cette vérification permet de mesurer la marge disponible avant de formuler une offre.
Sécuriser le projet face aux aléas locatifs, fiscaux et énergétiques
La fiscalité peut modifier fortement le résultat net. La location nue, le LMNP, une SCI ou un dispositif de défiscalisation répondent à des situations différentes. Un avantage fiscal ne doit jamais justifier l’achat d’un bien mal situé ou surévalué. Vérifiez aussi le diagnostic de performance énergétique, le coût des travaux et la possibilité de louer durablement le logement. La rénovation énergétique est un poste de décision à intégrer avant l’acquisition.
Le mode de location doit également rester compatible avec le temps que vous pouvez consacrer au bien. Une location directe demande un suivi des candidatures, des entrées et sorties, des incidents et de l’entretien. Une gestion déléguée réduit cette charge, mais elle diminue la rentabilité nette avec ses frais. Le choix ne dépend donc pas uniquement du rendement annoncé, mais aussi de votre disponibilité.
Anticipez enfin les impayés, la vacance, les sinistres et la revente. Environ 200 000 impayés sont mentionnés chaque année pour près de 13 millions de baux signés, soit un taux de sinistralité cité de 1,5 %. Le risque est limité, mais son impact peut être majeur sur un budget fragile.
Avant de signer, établissez un scénario prudent : loyer inférieur à l’estimation, un mois de vacance, travaux supplémentaires et revente moins rapide que prévu. Si le projet reste viable dans cette hypothèse, votre stratégie immobilière repose sur des bases plus solides. Le rendement devient alors un indicateur parmi d’autres, associé à l’emplacement, à la gestion, à la fiscalité et à votre capacité à absorber les imprévus.