Comptabilisation d’un site internet : les comptes à utiliser, de la facture à l’amortissement
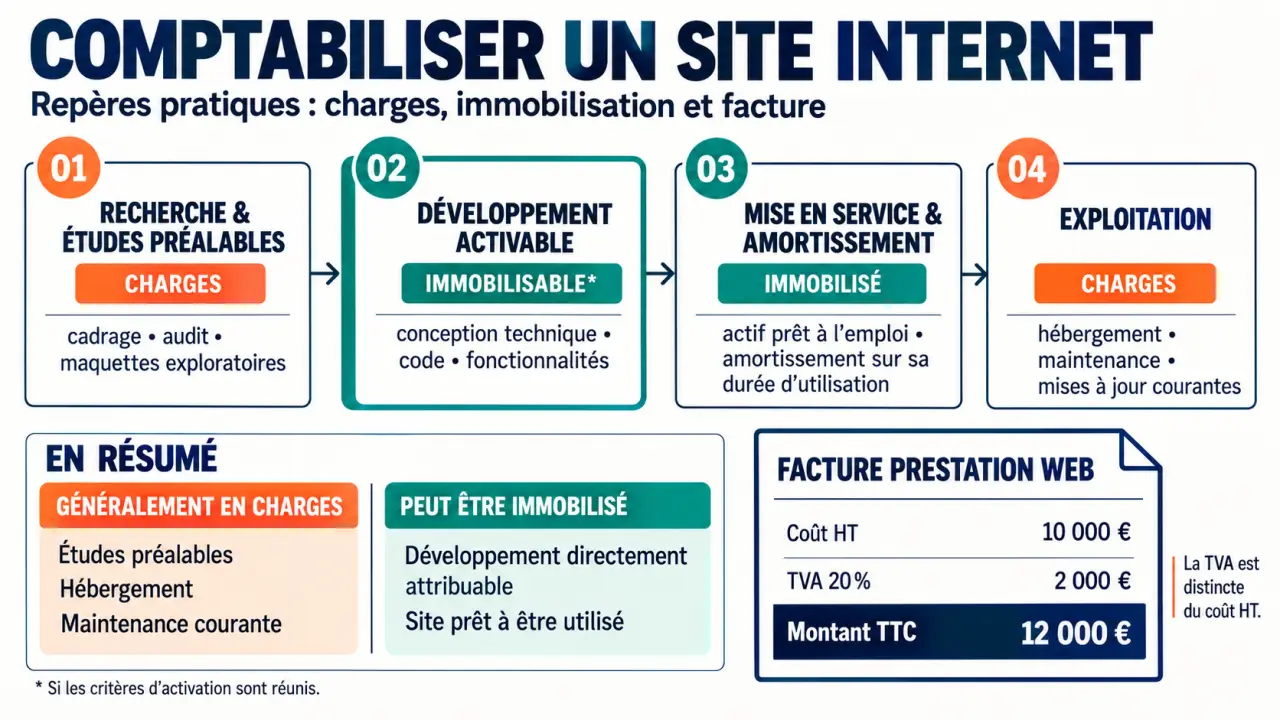
Un site internet peut être comptabilisé en immobilisation incorporelle ou en charges : tout dépend de ce que l’entreprise acquiert, contrôle et utilisera durablement. Un développement immobilisable relève du compte 205, tandis que l’hébergement et la maintenance courante restent généralement en charges. Avant de saisir une facture, il faut donc séparer la création du site des prestations qui permettent de le faire fonctionner.
Qualifier le projet avant de choisir un compte
Le règlement ANC n°2023-05 regroupe les logiciels et les sites internet sous la notion de solution informatique. Ses dispositions s’appliquent aux exercices ouverts à compter du 1er janvier 2024. Le PCG encadre notamment la définition de cette solution à l’article 611-1 et ses conditions générales d’immobilisation à l’article 611-2.
En pratique, une immobilisation suppose un actif identifiable, contrôlé par l’entreprise, dont des avantages économiques futurs sont attendus et dont le coût peut être évalué de manière fiable. Le paiement d’une facture importante ne suffit donc pas à justifier une inscription au bilan.
La distinction historique entre site « actif » et site « passif » ne doit pas décider seule du traitement. Un site marchand n’est pas automatiquement immobilisable ; inversement, l’absence de paiement en ligne ne suffit pas à exclure un site vitrine. Il faut analyser ses fonctionnalités, son utilité durable et les droits détenus par l’entreprise.
- Site acquis et contrôlé : immobilisation si les conditions de reconnaissance sont remplies.
- Site développé en interne : examen supplémentaire des six critères d’activation.
- Simple abonnement à une plateforme : généralement une prestation en charges, sans acquisition de la solution.
- Dépenses publicitaires et entretien courant : charges, sauf composante distincte répondant aux conditions d’immobilisation.
Enregistrer un site acheté auprès d’un prestataire
Le coût d’acquisition comprend le prix du site et les coûts directement attribuables à sa préparation pour l’utilisation prévue. Une formation des utilisateurs ou une campagne de lancement ne devient pas immobilisable simplement parce qu’elle figure sur la même facture.
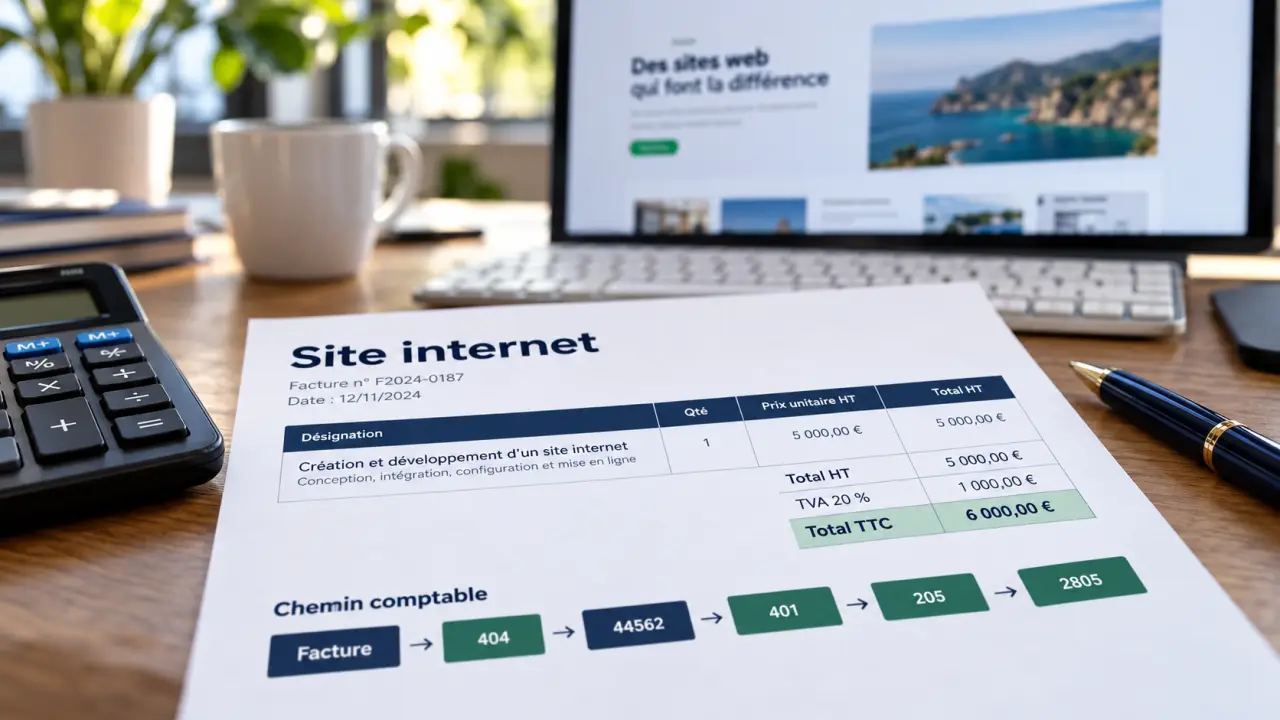
Exemple d’acquisition à 5 000 euros HT
Pour un site livré et utilisable facturé 5 000 euros HT, avec 1 000 euros de TVA intégralement récupérable, l’écriture suivante constate une dette de 6 000 euros TTC. Le compte 2053 peut être créé comme subdivision du compte 205 pour suivre les sites internet ; il ne constitue pas un passage obligé.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 205 | Solution informatique | 5 000 € | |
| 44562 | TVA déductible sur immobilisations | 1 000 € | |
| 404 | Fournisseur d’immobilisations | 6 000 € |
Au paiement, débitez le compte 404 et créditez le compte 512 pour 6 000 euros. Si la TVA n’est pas récupérable, elle entre dans le coût de l’immobilisation ; si elle ne l’est que partiellement, seule la fraction déductible est portée en 44562.
Ventiler les factures mixtes
Une agence peut facturer ensemble développement, hébergement, nom de domaine et maintenance. Demandez un détail contractuel pour répartir ces éléments entre immobilisation et charges. Si le développement n’est pas achevé à la clôture, les coûts immobilisables relèvent du compte 232, immobilisations incorporelles en cours, avant transfert au compte 205 lorsque le site est prêt à fonctionner.
Développer en interne : fixer la date de début d’activation
Pour une solution produite par l’entreprise, l’article 611-3 du PCG prévoit six critères à démontrer simultanément. L’intervention d’un prestataire sur certaines tâches n’écarte pas nécessairement cette analyse si l’entreprise conduit elle-même le développement.
- La faisabilité technique de l’achèvement.
- L’intention d’achever la solution et de l’utiliser ou de la commercialiser.
- La capacité à l’utiliser ou à la commercialiser.
- La probabilité d’avantages économiques futurs.
- La disponibilité des ressources techniques, financières et humaines nécessaires.
- La capacité à évaluer de façon fiable les dépenses attribuables au développement.
Les études préalables et la recherche de solutions restent en charges. L’activation commence lorsque les conditions sont réunies : les dépenses antérieures déjà comptabilisées en charges ne sont pas réintégrées rétroactivement. Les coûts directement attribuables comprennent notamment le temps de développement justifié et les prestations techniques nécessaires à la mise en état d’utilisation.
Un projet avance parfois comme une marée, avec des fonctionnalités qui arrivent par vagues. Pour éviter de confondre recherche, développement et entretien, affectez chaque dépense à un lot et consignez ses dates de validation et de mise en service. Ce découpage permet de distinguer un module déjà exploité d’un autre encore expérimental, plutôt que de traiter tout le budget comme un bloc.
Pour 3 000 euros de coûts internes activables déjà enregistrés en charges, débitez le compte 232 et créditez le compte 721, production immobilisée incorporelle. À l’achèvement, débitez le compte 205 et créditez le compte 232. Si le développement est achevé dans l’exercice, l’écriture peut directement débiter le compte 205 par le crédit du compte 721.
Conservez les relevés de temps, budgets approuvés, factures et validations techniques : ils justifient le montant activé et la date à partir de laquelle les critères étaient satisfaits.
Séparer les frais récurrents des améliorations durables
Après la mise en service, toutes les dépenses ne suivent pas le traitement du site initial. L’article 611-7 du PCG encadre les dépenses ultérieures : une évolution peut être immobilisée lorsqu’elle répond aux conditions requises, mais une correction ou un simple maintien en fonctionnement reste une charge.
| Dépense | Traitement habituel | Point de vigilance |
|---|---|---|
| Hébergement | Charge de services, par exemple compte 613 selon le contrat | Répartir la dépense sur la période couverte |
| Nom de domaine renouvelé | Charge, notamment compte 651 selon sa nature | Distinguer renouvellement et acquisition d’un droit durable |
| Accès internet | Charge de télécommunications | Ne pas l’intégrer automatiquement au développement |
| Maintenance corrective | Charge d’entretien ou de maintenance | Elle maintient les performances existantes |
| Nouvelle fonctionnalité importante | Immobilisation si les critères sont satisfaits | Documenter les avantages supplémentaires attendus |
Une refonte graphique n’est donc pas automatiquement une immobilisation. Examinez ce qu’elle apporte réellement : simple rafraîchissement ou transformation fonctionnelle durable. Pour les abonnements payés d’avance, la part concernant l’exercice suivant est enregistrée en charges constatées d’avance, au compte 486.
Amortir le site et vérifier le traitement fiscal
L’amortissement commence lorsque le site est prêt à être utilisé, généralement à sa mise en service, et non au paiement de la facture. Sa durée repose sur l’utilisation prévue, l’obsolescence technique et les évolutions attendues. Une durée de trois à cinq ans est couramment évoquée, mais elle doit rester justifiée par le projet.
En linéaire, un site de 5 000 euros amorti sur cinq ans génère une dotation annuelle de 1 000 euros pour un exercice complet. La première dotation est ajustée au temps d’utilisation : avec une convention en jours réels, multipliez l’annuité par le nombre de jours concernés, puis divisez par le nombre de jours de l’année.
L’écriture débite le compte 68111, dotations aux amortissements des immobilisations incorporelles, et crédite le compte 2805. Une perte d’utilité, un abandon ou un remplacement anticipé impose de réexaminer la valeur comptable restante.
Fiscalement, les charges sont en principe déductibles si elles respectent les conditions générales de déduction ; les dépenses immobilisées sont normalement déduites par l’amortissement. Certains coûts de développement peuvent relever de dispositions fiscales spécifiques : leur application doit être vérifiée séparément, avec, le cas échéant, un traitement dérogatoire. Avant la clôture, faites valider les divergences fiscales et les hypothèses retenues, plutôt que de rechercher une déduction immédiate sur le seul intitulé de la facture.